INDEX
1.2027年4月から開始予定!食料品の消費税減税の概要
2.食品業に大きな影響!消費税1%減税がもたらす3つの課題
3.食品製造業・卸売業が受ける具体的な影響
4.販売管理システムは対応必須?食品業に求められるシステム改修のポイント
5.資金繰り悪化を防ぐために!食品業が今から準備すべき2つの対策
6.複数税率に対応した食品業向けERP「スーパーカクテルCore FOODs」
7.まとめ
8.よくある質問
2027年4月から開始予定!食料品の消費税減税の概要
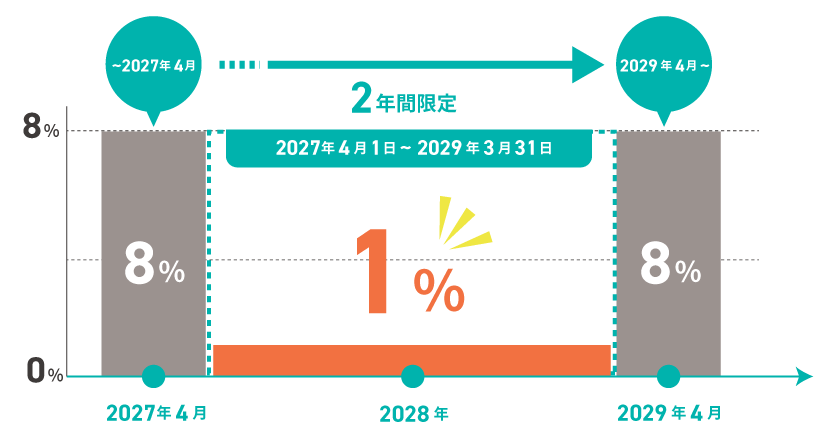
2026年8月5日、政府は臨時閣議で「『給付付き税額控除』の制度導入の基本方針」を閣議決定し、2027年4月1日から2年間の時限措置として、酒類や外食を除く食料品を対象とした消費税の軽減税率を現行の8%から1%へ引き下げる方針を定めました。
この措置は、物価高騰対策の一環として消費者の負担を軽減し、経済の活性化を図ることを目的としています。ただし、外食や酒類は標準税率の10%が維持される見込みです。
食品事業者にとっては、この税率の変更が経営に大きな影響を及ぼす可能性があります。
食料品の消費税減税の概要
| 開始 | 2027年4月1日 |
|---|---|
| 税率 | 8%→1% |
| 対象 | 軽減税率の対象となっている飲食料品(外食・酒類は除く) |
| 期間 | 2年間の時限措置(2027年4月~2029年3月末) |
【参考】
首相官邸:「給付付き税額控除」の制度導入の基本方針の閣議決定についての会見
2年間限定で食料品の消費税が8%から1%に引き下げ
今回の減税案の核心は、2027年4月1日から2029年3月31日までの2年間に限り、食料品に適用される消費税の軽減税率を8%から1%に引き下げる点にあります。
対象となるのは、テイクアウトや宅配を含む飲食料品で、酒類や外食サービスは対象外となります。この時限的な措置により、消費者の可処分所得を増やし、物価高による家計への打撃を和らげる狙いです。
しかし、食品事業者にとっては、この2年間という期間限定の対応が、システム改修や価格設定において難しい判断を迫る一因ともなっています。
食料品に適用される消費税の軽減税率を8%から1%に引き下げ
なぜ「0%」ではなく「1%」?システム改修期間が主な理由
消費税率を「0%」ではなく「1%」とする案が有力視されている背景には、事業者のシステム対応への配慮があります。
消費税ゼロ(免税)を導入する場合、税率計算が不要になる一方で、インボイス制度(適格請求書等保存方式)との整合性を取るために大規模なシステム改修が必要となります。
多くの事業者がすでに対応済みの複数税率(8%・10%)の仕組みを維持しつつ、税率の数字を変更するだけの「1%」であれば、システム改修の負担を最小限に抑えられるという判断が働いています。
- 販売管理システム
- 受発注システム
- 会計システム
- 請求書発行システム
- EDI
- POSシステム
食品業に大きな影響!消費税1%減税がもたらす3つの課題
食料品の消費税減税は、消費者にとっては朗報ですが、食品事業者、特に製造業や卸売業にとっては複数の経営課題をもたらします。
売上にかかる税率が下がる一方で、仕入れにかかる税率が据え置かれることによる資金繰りの問題や、取引先である外食産業の需要変動、さらには経理業務の複雑化など、事前の対策が不可欠な課題が山積しています。これらの課題は、企業の収益性や業務効率に直接的な影響を与えるため、正確な理解が求められます。
【課題1】売上1%、仕入10%で発生する「消費税還付」と資金繰り悪化のリスク
消費税の納税額は、売上時に預かった消費税から、仕入時に支払った消費税を差し引いて計算されます。
減税後、食品事業者は売上で預かる消費税よりも、原材料や光熱費などの仕入で支払う消費税の方が大きくなるケースが増えます。この差額は国から還付されますが、還付金が入金されるのは決算・確定申告の後になります。
さらに、同時期に全国で還付申告が急増するため、税務署の審査が混み合い入金までに数ヶ月程度かかるおそれも考えられます。この間、事業者は資金を立て替える必要があり、キャッシュフローが悪化するリスクを抱えることになります。
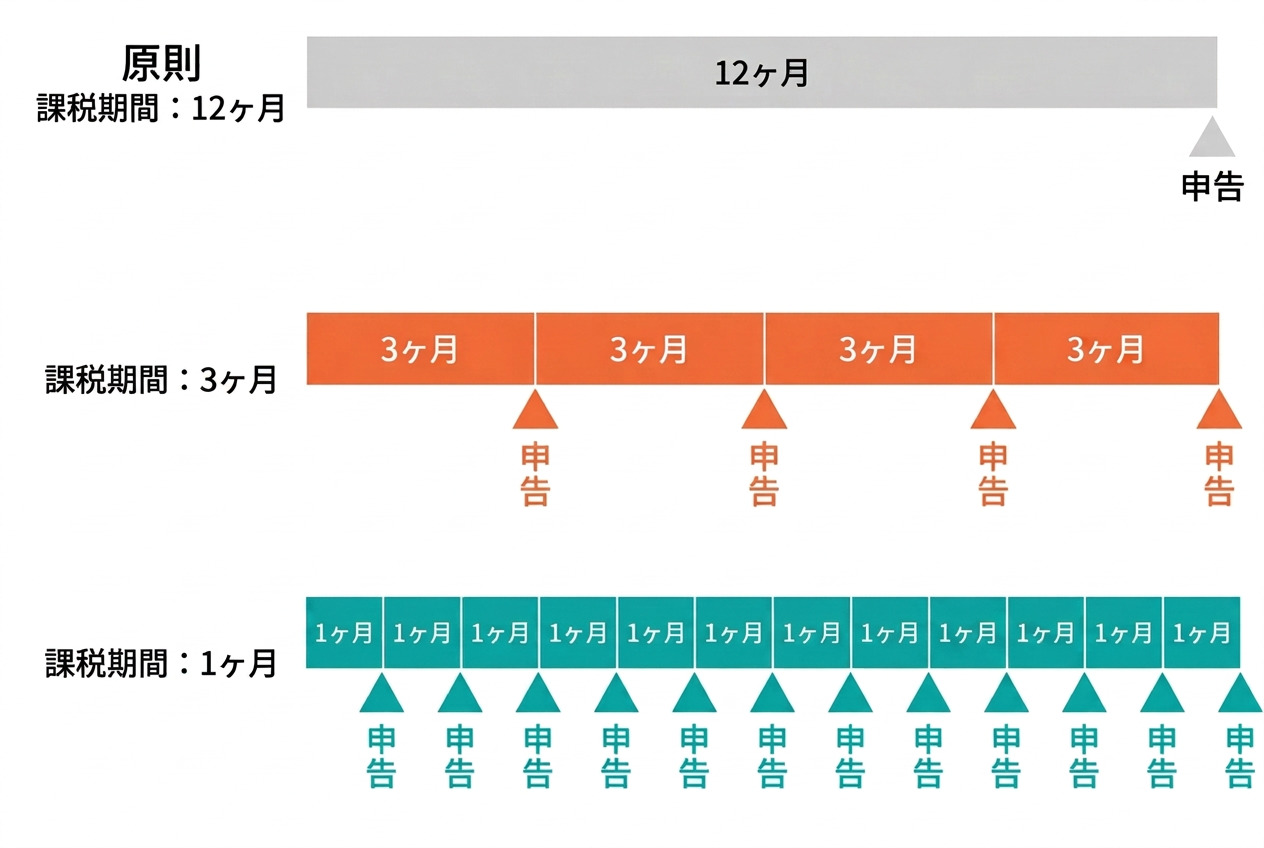
資金繰りの対策として、還付金の入金を早める場合は「消費税課税期間特例選択・変更届出書」を提出し、課税期間を3ヶ月ごと(年4回)または1ヶ月ごと(年12回)に短縮してこまめに還付金申告を受ける手続きを検討すると良いでしょう。
【参考】
国税庁:D1-20 消費税課税期間特例選択・変更届出手続
【課題2】外食産業の需要減による食品卸・製造業への間接的な影響
減税が実施されると、スーパーやコンビニでの持ち帰り食品(1%)と、店内飲食(10%)との間に最大9%の税率差が生まれます。この価格差は消費者の外食離れを加速させ、テイクアウト需要へのシフトを促す可能性があります。
外食産業を主要な取引先とする食品卸売業や製造業にとっては、得意先の売上減少が自社の受注減に直結しかねません。業態間の税率差が、サプライチェーン全体に波及効果をもたらすことを念頭に置く必要があります。
【課題3】3税率混在による経理業務の複雑化と事務コストの増大
今回の減税により、事業者は標準税率(10%)、新たな軽減税率(1%)、そして返品や値引きへの対応は元の取引に適用された税率での処理となるため現行の軽減税率(8%)、の3つの税率を同時に管理する必要が出てきます。
これにより、請求書や領収書の発行、会計システムへの入力、税額計算といった一連の経理業務が複雑化します。
特に、多様な品目を扱う事業者ほど、品目ごとに異なる税率を正確に区分して処理する必要があり、人的ミスを誘発しやすくなるほか、確認作業の増加による事務コストの増大が懸念されます。
3つの税率と主な対象
| 税率 | 主な対象 |
|---|---|
| 10% | 外食、酒類 |
| 8% | 現行軽減税率対象の一部 |
| 1% | 飲食料品(2027年4月~2029年3月の予定) |
食品製造業・卸売業が受ける具体的な影響
消費税減税は、食品製造業および卸売業に特有のメリットとデメリットをもたらします。
消費者サイドの購買意欲向上という恩恵が期待される一方で、事業者サイドでは税の仕組みに起因するキャッシュフロー問題や事務負担の増加という課題に直面します。
これらの影響は企業の経営戦略に直接関わるため、業種ごとの特性を踏まえた上で、具体的な対策を講じることが重要です。
メリット:購買意欲の高まりによる食品需要の増加と、販売価格の引き下げによる競争力向上
メリットとしては、減税による実質的な値下げが消費者の購買意欲を刺激し、食料品全体の需要を押し上げる可能性があることです。特に、これまで価格がネックとなっていた高付加価値商品などの販売増加が期待できます。
また、卸売業者や製造業者は、減税分を販売価格に反映させることで、小売店に対する価格競争力を高めることができます。これにより、取引シェアの拡大や新規顧客の獲得につながるチャンスが生まれる可能性があります。
デメリット:仕入税額控除に伴うキャッシュフローへの影響と、事務負担の増加
前述の通り、食品製造業・卸売業にとって最大のデメリットは、消費税の還付に伴う資金繰りの悪化です。
原材料や包装資材、工場の光熱費など、多くの仕入れは標準税率(10%)で支払う一方、製品の売上は軽減税率(1%)となるため、恒常的に還付申告が必要となります。還付までの期間、運転資金が圧迫されるため、計画的な資金管理が必要になります。
また、複数税率の管理やインボイス制度への対応など、経理部門の事務負担が増加し、人件費やシステム関連のコスト増という形で税収減とは別の負担が生じます。
販売管理システムは対応必須?食品業に求められるシステム改修のポイント
消費税1%への減税は、食品事業者が利用する販売管理システムや会計システムに直接的な影響を及ぼします。
現行の8%と10%の複数税率に対応しているシステムであっても、新たな税率「1%」を追加し、正しく計算・処理できるよう改修することが必須となります。
特にインボイス制度との連携を考慮すると、正確な税率区分と税額記載が法的に求められるため、システム対応は避けて通れない課題です。
消費税率1%・8%・10%の複数税率に対応するための設定変更
事業者がまず取り組むべきは、現在使用している販売管理システムやPOSレジ、会計ソフトなどが、新たな税率「1%」を追加設定できるかを確認することです。
システムによっては、税率マスタに1%を追加登録し、軽減税率対象の品目に適用させるだけで対応可能な場合があります。しかし、ハードコーディングされている古いシステムでは、プログラム自体の改修が必要になることもあります。
10%(酒類・外食)、8%(返品、値引き、経過措置など)、1%(食料品)の3つの税率を正確に処理できる体制を整えることが求められます。
インボイス制度(適格請求書)の税率・税額記載要件への対応
インボイス制度では、請求書に税率ごとの合計金額と消費税額を明記することが義務付けられています。
軽減税率が変更されることに伴い、販売管理システムは、新しい税率で計算した正確な消費税額をインボイス(適格請求書)に記載できなければなりません。
システムがこの要件に対応していない場合、手作業での修正が必要になり、請求業務の負担が大幅に増加します。インボイス制度への完全対応は、仕入税額控除を適用する上での前提となります。
インボイス制度への食品業対応まとめ
~食品業がチェックすべきインボイス制度のポイントは?~
【参考】
国税庁:インボイス制度について
2年後の税率再変更を見越したシステム選定・改修の重要性
今回の減税は2年間限定の時限措置であるため、2029年4月には税率が元の8%に戻る見込みです。
したがって、システム改修や新規導入を検討する際には、この「出口戦略」をあらかじめ見据えておく必要があります。将来の税率変更にも柔軟に対応できる、設定変更が容易なシステムを選定、または現状システムを改修することが重要です。
特定の税率に固定されたシステムを導入してしまうと、2年後に再び高額な改修コストが発生する恐れがあるため、長期的な視点でのシステム選定が賢明と言えます。
資金繰り悪化を防ぐために!食品業が今から準備すべき2つの対策
消費税減税による経営リスクである「還付待ちの資金繰り悪化」は、事前の対策によって影響を最小限に抑えることが可能です。
具体的には、消費税の還付サイクルを早める制度的な手続きを活用することと、減税期間中のキャッシュフローを正確に予測し、必要な資金を確保しておく財務戦略が有効です。これらの対策に早期に着手することが、安定した事業運営の鍵となります。
消費税の還付を早期化する「課税期間の短縮」手続きを検討する
消費税の申告・納税(還付)は、原則として年1回ですが、「課税期間の特例選択・変更届出書」を税務署に提出することで、申告サイクルを3ヶ月ごと、または1ヶ月ごとに短縮できます。
課税期間を短縮すれば、その分、還付金を受け取るまでの期間も短くなり、資金繰りの改善に直結します。特に毎月還付が見込まれる食品業にとっては有効な手段となります。
ただし、申告手続きの回数が増え、事務負担が増加するデメリットもあるため、自社の経理体制を考慮して検討する必要があります。
課税期間の特例選択とは
減税期間中の資金繰り計画をシミュレーションし、融資等の準備を進める
課税期間を短縮しても、還付までには一定の期間が必要です。
そのため、減税が開始される前に、自社の売上・仕入データに基づいて、どの程度の還付金が発生し、キャッシュフローにどれくらいの影響が出るのかを具体的にシミュレーションしておくことが重要です。
試算の結果、運転資金の不足が見込まれる場合は、早めに金融機関に相談し、つなぎ融資の利用などを検討しておくべきです。事前に具体的な資金繰り計画を示すことで、スムーズな資金調達が可能になります。
複数税率に対応した食品業向けERP「スーパーカクテルCore FOODs」
スーパーカクテル Core FOODsは食品業界の商習慣に対応した製販一体型統合パッケージです。
食品卸売業や食品製造業に必要な機能を搭載しており、基幹業務の情報が一元化・可視化されることで、リアルタイムでのデータ確認や計画の迅速な見直しをできる体制づくりが可能です。
部門間での情報共有が円滑になるため、コミュニケーションコストの削減にもつながるほか、蓄積したデータをもとに新商品のプランニングにもご活用いただけます。
消費税法の改正にも柔軟に対応可能で、複数税率の管理や経過措置にも対応可能です。
伝票日付で適切な税率を
自動判断
伝票日付に応じて消費税率を自動判断します。消費税のマスタ設定を行うことで、新税率の運用が可能です。
複数税率を管理
複数の消費税率を管理できます。また、複数税率に対応した帳票もご用意しております。
経過措置に対応
税率引き上げ後に、旧税率が適用される「経過措置」に対応。伝票明細ごとに税率を変えることも可能です。
スーパーカクテルCore FOODs 税率変更機能紹介リーフレット
複数税率に対応した「スーパーカクテルの税率管理機能紹介リーフレット」と、製販一体型統合パッケージ「スーパーカクテルCoreFOODs」の製品紹介資料をセットでご確認いただけます。
まとめ
2027年4月から予定されている食料品への消費税減税は、日本の食品事業者にとって、消費需要喚起という恩恵がある一方で、資金繰りの悪化や経理業務の複雑化といった深刻な課題をもたらします。
特に、仕入れと売上の税率差から生じる「消費税還付」は、キャッシュフローに直接的な影響を及ぼすため、課税期間の短縮や計画的な資金調達といった事前準備が不可欠です。
また、3税率が混在することから、販売管理システムの改修も必須となります。この軽減税率の変更を乗り越え、競争力を維持するためには、制度内容を正しく理解し、自社への影響を分析した上で、早期に対策を講じることが重要です。

よくある質問
- Q.消費税減税による食品業の資金繰り悪化は、どのように対策すればよいですか?
- A.資金繰り悪化への対策は、税務手続きと財務計画の両面から行うのが有効です。 具体的には、税務署に届け出ることで還付申告の回数を増やし、還付タイミングを早める「課税期間の短縮」が最も直接的な対策です。併せて、事前に資金繰り計画をシミュレーションし、必要に応じて金融機関からのつなぎ融資などを準備しておくことも重要になります。
- Q.今回の消費税1%減税で、食品小売業と外食産業ではどのような違いが出ますか?
- A.食品小売業(スーパーなど)で販売される持ち帰り食料品は税率1%の対象となる一方、外食産業の店内飲食サービスは10%のまま据え置かれます。このため、両者には最大9%の税率差が生まれ、消費者が外食を避けて中食(持ち帰り)を選ぶ傾向が強まる可能性があります。外食産業は需要減のリスクに直面し、小売業は価格競争力の向上という恩恵を受ける可能性があります。
- Q.食品製造業の経理担当者が、消費税減税で実務上注意すべき点は何ですか?
- A.食品製造業の経理担当者は、主に3つの税率(1%、8%、10%)を正確に区分して処理する必要があります。 特に、仕入れ(原材料、光熱費など)と売上(製品)で適用税率が異なるため、仕入税額控除の計算と還付申告が恒常的に発生します。インボイス制度の要件を満たした請求書の発行・保存と、将来の税率再変更を見越したシステム対応が実務上の重要なポイントです。